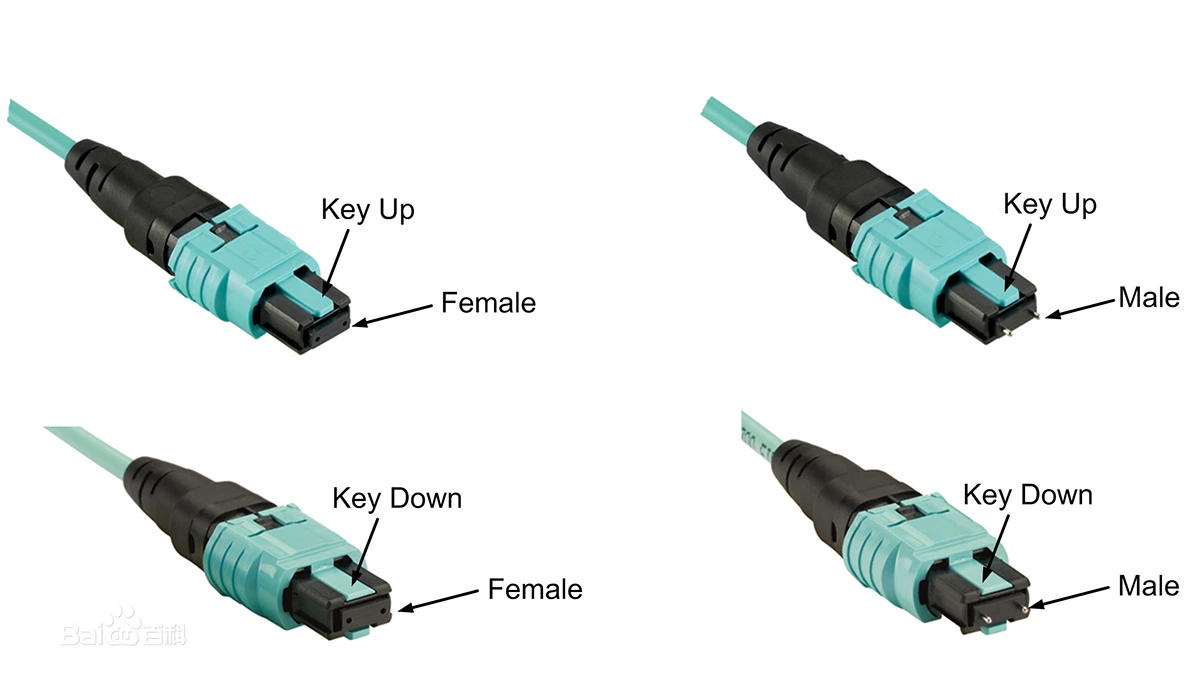
ऑप्टिकल फाइबर संचार आधुनिक सूचना संचरण के महत्वपूर्ण तरीकों में से एक है। इसमें बड़ी क्षमता, लंबी रिले दूरी, अच्छी गोपनीयता, विद्युत चुम्बकीय हस्तक्षेप की प्रतिरोधक क्षमता और तांबे को बचाने के फायदे हैं। रिपोर्ट को ट्रैक करने और समय की एक लंबी अवधि में ऑप्टिकल फाइबर और केबल उद्योग के लिए बाजार डेटा इकट्ठा करने के लिए जानकारी का उपयोग करता है, और उद्योग के समग्र परिप्रेक्ष्य से एक विश्लेषण प्रणाली का निर्माण । रिपोर्ट में मुख्य रूप से चीन के ऑप्टिकल फाइबर और केबल उद्योग के विकास की स्थिति और संभावनाओं का विश्लेषण किया गया; ऑप्टिकल फाइबर और केबल उद्योग का पैटर्न और एकाग्रता; और ऑप्टिकल फाइबर और केबल उद्योग की तकनीकी स्थिति। एक डाइइलेक्ट्रिक वेवगाइड जो प्रकाश तरंगों को प्रसारित करता है। ऑप्टिकल फाइबर गाढ़ा हलकों में पारदर्शी मीडिया की दो परतों से बना फाइबर का एक प्रकार है। सबसे व्यापक रूप से उपयोग की जाने वाली डाइइलेक्ट्रिक सामग्री क्वार्ट्ज ग्लास (एसआईओ 2) है। आंतरिक माध्यम को कोर कहा जाता है, और इसका अपवर्तक सूचकांक बाहरी माध्यम (जिसे क्लैडिंग कहा जाता है) से अधिक होता है। कोर या क्लैडिंग के अपवर्तक सूचकांक को जर्मनियम, फास्फोरस, फ्लोरीन, बोरोन और क्वार्ट्ज ग्लास में जैसे अशुद्धियों को डोपिंग द्वारा समायोजित किया जाता है।
2020 से 2025 तक ऑप्टिकल फाइबर और केबल सामग्री उद्योग के बाजार में गहराई से विश्लेषण और विकास रणनीति पर अनुसंधान रिपोर्ट के अनुसार शिक्षा सिनिका द्वारा 2025 तक
2020 फाइबर ऑप्टिक केबल बाजार की मांग और उद्योग विकास प्रवृत्ति विश्लेषण
२०११ में, चीन में ऑप्टिकल फाइबर और केबल उद्योग में नामित आकार से ऊपर १४९ उद्यम थे, जो पिछले वर्ष की तुलना में 21 कम थे; कुल औद्योगिक उत्पादन मूल्य 68.802 बिलियन युआन था; बिक्री राजस्व 64.310 अरब युआन, एक साल पर 24.68% की वृद्धि हुई थी; मुनाफा ६,५५४,०,० युआन, एक साल पर साल ४७.३९% की वृद्धि हुई थी ।
मेरे देश के FTTH और FTTC प्रणालियों को अपनाने के साथ, तीन नेटवर्क के एकीकरण, और बड़े पैमाने पर 3जी निर्माण की निरंतरता, बाजार में अभी भी ऑप्टिकल फाइबर और केबल के लिए एक बड़ी मांग है, जो मेरे देश के ऑप्टिकल फाइबर और केबल उद्योग के विकास के लिए एक मजबूत प्रोत्साहन प्रदान करता है, और उद्योग एक उज्ज्वल भविष्य है ।
ऑप्टिकल फाइबर और केबल उद्योग में प्रतिस्पर्धा के रूप में तेज करने के लिए जारी है, विलय और अधिग्रहण और बड़े ऑप्टिकल फाइबर और केबल कंपनियों के बीच पूंजी संचालन और अधिक बार हो गए हैं । उत्कृष्ट ऑप्टिकल फाइबर और चीन में केबल निर्माताओं उद्योग बाजार के अनुसंधान के लिए अधिक से अधिक ध्यान दे रहे हैं, विशेष रूप से उद्यम के विकास के माहौल और ग्राहकों की मांग की प्रवृत्ति में परिवर्तन की गहराई से अध्ययन । इस वजह से, उत्कृष्ट घरेलू ऑप्टिकल फाइबर और केबल ब्रांडों की एक बड़ी संख्या में तेजी से बढ़ी है और धीरे-धीरे ऑप्टिकल फाइबर और केबल उद्योग में नेता बन गए हैं!
दरअसल, पूरे ऑप्टिकल फाइबर और केबल मार्केट में 2016 और 2017 में दो अंकों की ग्रोथ के बाद 2018 में ग्रोथ रेट में काफी गिरावट आई है, जिसमें सिर्फ 4% की गिरावट आई है। "ब्रॉडबैंड चीन" और "तांबे रिट्रीट में ऑप्टिकल" नीतियों के मार्गदर्शन में, मेरे देश तेजी से २०१५ है, जो मेरे देश के ऑप्टिकल फाइबर और केबल उद्योग, २०१६ और २०१७ के सुनहरे तीन साल लाया गया है के बाद से घर ब्रॉडबैंड ऑप्टिकल फाइबर का उपयोग नेटवर्क का निर्माण किया गया है । ज्यादा ग्रोथ का कारण भी यही है। अप्रैल 2018 तक, मेरे देश की ऑप्टिकल फाइबर कवरेज दर 87.5% तक पहुंच गई, और भविष्य में प्रवेश के लिए बहुत जगह नहीं है। इसलिए, फाइबर की मांग में भविष्य में वृद्धि मुख्य रूप से 5G निर्माण पर निर्भर करता है।
हालांकि, चूंकि 4जी अवधि में वाहक नेटवर्क के लिए मेरे देश की फाइबर ऑप्टिक केबल सामग्री अपेक्षाकृत संतृप्त की गई है, 5G अवधि में वृद्धिशील मांग उतनी नहीं है जितनी कल्पना की गई है । CRU की भविष्यवाणी की है कि २०२१ तक, वैश्विक और चीनी फाइबर ऑप्टिक केबल की मांग ६१७,०,० कोर किलोमीटर और ३५५,०,० कोर किलोमीटर तक पहुंच जाएगा, क्रमशः, 3-4 बार है कि 4G की । हालांकि निरपेक्ष मांग अभी भी बढ़ रही है, समग्र 5G मांग केवल 5% की एक यौगिक वार्षिक वृद्धि दर है, और यह अब 16 और 17 साल में दो अंकों की वृद्धि दर को प्राप्त करने में सक्षम नहीं है ।
घरेलू ऑप्टिकल फाइबर और केबल उद्योग ने ऑप्टिकल रॉड विनिर्माण, ऑप्टिकल फाइबर ड्राइंग और ऑप्टिकल केबल विनिर्माण सहित एक पूर्ण औद्योगिक श्रृंखला प्रणाली का गठन किया है, और वैश्विक बाजार में इसकी अग्रणी स्थिति भी है। लेकिन ऑप्टिकल फाइबर और केबल उद्योग में सबसे घातक समस्याओं में से एक यह है कि डाउनस्ट्रीम ग्राहकों को भी ध्यान केंद्रित कर रहे हैं । इंडस्ट्री के कस्टमर्स में मुख्य रूप से तीन प्रमुख ऑपरेटर्स, सरकार और कुछ इंटरनेट कंपनियां हैं । इनमें, चाइना मोबाइल, चाइना टेलीकॉम और चाइना यूनिकॉम ऑप्टिकल फाइबर और केबल के लिए कुल घरेलू मांग का लगभग ८०% खाते हैं । इसलिए, ऑपरेटरों की जरूरतों ऑप्टिकल फाइबर और केबल उद्योग पर एक महत्वपूर्ण प्रभाव पड़ता है। इसके परिणामस्वरूप उद्योग एक तरफ बहुत चक्रीय हो गया है, और ऑपरेटर के नेटवर्क निर्माण के साथ मांग में उतार-चढ़ाव होता है; दूसरी ओर, मूल्य निर्धारण शक्ति के बिना तीन प्रमुख ऑपरेटरों पर अत्यधिक निर्भरता के कारण, तीन प्रमुख ऑपरेटर हमेशा मजबूत स्थिति में हैं । इसके अलावा, फाइबर ड्राइंग और केबल विनिर्माण के लिए अपेक्षाकृत कम बाधाओं के कारण, घरेलू फाइबर और केबल कंपनियों की कुल संख्या १५० से अधिक पहुंच गई है, और ऑपरेटरों पसंद के लिए कमरे के बहुत सारे है । इसलिए, अल्पावधि में ऑपरेटरों द्वारा फाइबर और केबल निर्माताओं को दबाए जाने की स्थिति को बदलना मुश्किल है।
चीन का ऑप्टिकल फाइबर और केबल उद्योग ४० साल के लिए पूरी उद्योग श्रृंखला में अनुसंधान और विकास, उत्पादन और आवेदन को एकीकृत करने वाले दुनिया के सबसे बड़े बाजार में एक साधारण आयात आवेदन से विकसित हुआ है । अधूरे आंकड़ों के अनुसार, 2018 के अंत तक, चीन की वार्षिक ऑप्टिकल फाइबर उत्पादन क्षमता 400 मिलियन कोर किलोमीटर से अधिक हो गई है, जो दुनिया की कुल उत्पादन क्षमता का 60% है; वार्षिक स्व-उत्पादित ऑप्टिकल फाइबर प्रीफॉर्म क्षमता 10,000 टन से अधिक है, जो 400 मिलियन कोर किलोमीटर की वार्षिक ऑप्टिकल फाइबर उत्पादन क्षमता को पूरा कर सकती है। आवेदन के संदर्भ में, चीन के तीन प्रमुख ऑपरेटरों ने २०१८ में ऑप्टिकल फाइबर के २००,०,० कोर किलोमीटर से कम नहीं खरीदा, जो वैश्विक ऑप्टिकल फाइबर उपयोग के ५०% से अधिक के लिए लेखांकन है ।
मात्रा के संदर्भ में, चाइना मोबाइल की ऐतिहासिक केंद्रीकृत खरीद स्थिति का जिक्र करते हुए, 2017 में कुल 177 मिलियन कोर किलोमीटर एकत्र किए गए थे; 2018 में आधे साल की मांग 110 मिलियन कोर किलोमीटर थी, और चाइना मोबाइल की केंद्रीकृत खरीद का पैमाना लगभग 105 मिलियन कोर किलोमीटर है। हालांकि यह पैमाना पूरे 2019 की खपत है। 17 और 18 में केंद्रीकृत खरीद की तुलना में, २०१९ में चाइना मोबाइल की ऑप्टिकल फाइबर मांग ५०% तक गिर गई है ।